Quando la previdenza viene rappresentata come un inghiottitoio di risorse pubbliche, il dibattito economico rischia di degenerare in una competizione tra categorie sociali. Il problema, tuttavia, non riguarda soltanto quanto costi il welfare, ma il modello economico e distributivo che ne determina le condizioni di finanziamento.
1. La costruzione del problema. Quando il welfare diventa una questione di spesa
Nel dibattito pubblico italiano torna a prendere corpo una rappresentazione della spesa previdenziale come uno dei principali fattori di squilibrio della finanza pubblica. Non si tratta della posizione di un singolo esponente politico, ma di un'impostazione ormai largamente condivisa da gran parte della classe dirigente del Paese, trasversale agli schieramenti e ricorrente nei documenti programmatici, nei dibattiti parlamentari e nella comunicazione istituzionale (si veda il dibattito alla Camera dei deputati del 29 gennaio 2026). Secondo questa impostazione, le risorse aggiuntive (“neppure un euro in più” cit.) non dovrebbero essere destinate alle pensioni, ma al lavoro, alla produzione, alle famiglie e ai giovani, considerati le destinazioni prioritarie della spesa pubblica.
Il ragionamento poggia su un presupposto in apparenza difficilmente contestabile. L'Italia presenta una spesa pensionistica particolarmente elevata e, in presenza di risorse finanziarie limitate (stante l’attuale assetto monetario fortemente vincolato), occorrerebbe ridimensionarne il peso per rafforzare altre componenti del welfare. A sostegno di questa impostazione vengono richiamate anche le differenze patrimoniali e reddituali tra generazioni, interpretate come indice di uno squilibrio distributivo a vantaggio della popolazione anziana.
Si tratta di un'impostazione dotata di indubbia efficacia comunicativa. Essa individua un problema riconoscibile, identifica una categoria che assorbe una quota rilevante della spesa pubblica e propone una redistribuzione in apparenza ragionevole. Chi potrebbe opporsi, del resto, all'idea di destinare maggiori risorse alle famiglie, alla scuola, ai figli e alle nuove generazioni? Eppure, proprio quando un argomento acquista una forza quasi intuitiva, diventa necessario sottoporne a verifica le premesse teoriche.
Non si tratta di negare che la spesa previdenziale italiana presenti criticità, né di sostenere che ogni prestazione pensionistica sia per ciò stesso giustificata. Si tratta piuttosto di comprendere se la rappresentazione contabile della questione basti a spiegare la natura dello squilibrio economico e sociale che si intende correggere. Occorre domandarsi, in altri termini, se il problema del welfare italiano sia davvero riconducibile all'eccesso di risorse assorbite dalle pensioni, oppure se tale rappresentazione finisca per isolare una singola componente della spesa pubblica da un contesto economico assai più complesso.
La differenza non è secondaria. Nel primo caso la soluzione consisterebbe prevalentemente nel contenimento e nella riallocazione della spesa. Nel secondo diventa necessario interrogarsi sulle condizioni strutturali che governano la produzione del reddito, la sua distribuzione e, di conseguenza, la capacità del sistema economico di sostenere il proprio apparato di protezione sociale. È precisamente in questo passaggio che il dibattito sulla previdenza cessa di essere una semplice discussione sui conti pubblici e diventa una questione di economia politica.
2. I numeri della previdenza e le ambiguità della rappresentazione contabile
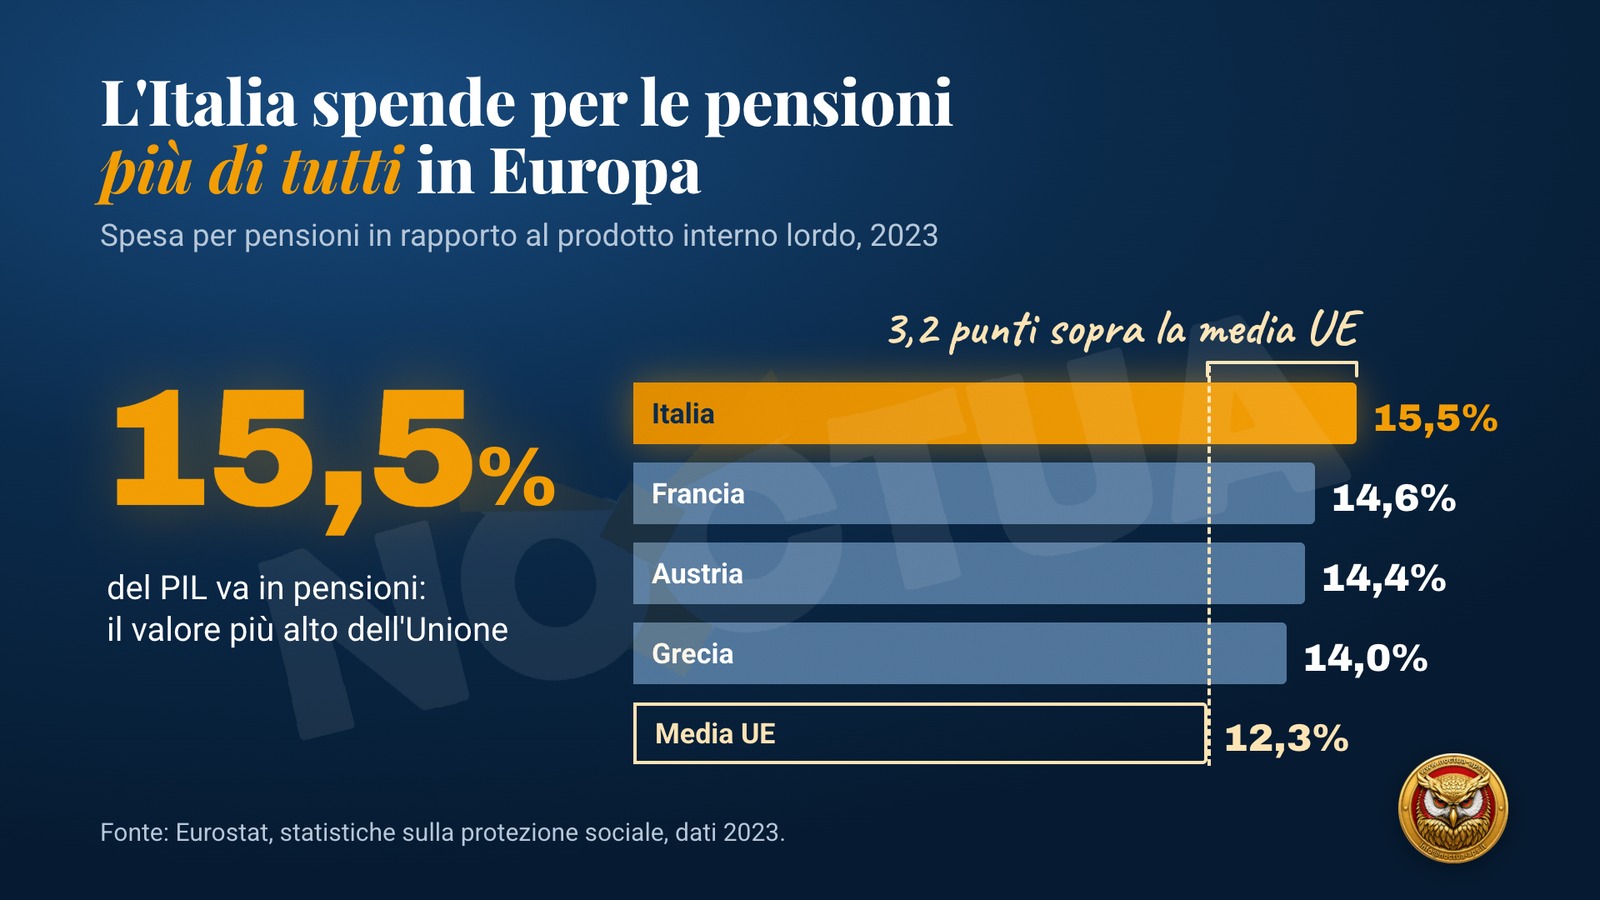
Prima di affrontare il nodo teorico, è opportuno riconoscere la consistenza del problema quantitativo. Secondo Eurostat, nel 2023 la spesa per prestazioni pensionistiche in Italia ha raggiunto il 15,5% del PIL, il valore più elevato dell'Unione europea, a fronte di una media europea del 12,3% e di valori pari al 14,6% in Francia, al 14,4% in Austria e al 14% in Grecia (Eurostat, 2026). Si tratta di un differenziale significativo, che nessuna analisi seria della finanza pubblica può permettersi di ignorare.
Anche i dati della Ragioneria generale dello Stato, richiamati in una mozione parlamentare del gennaio 2026, mettono in luce uno squilibrio nella composizione della protezione sociale italiana. Nel 2023 le “funzioni vecchiaia e superstiti” rappresentavano il 59,1% della spesa sociale complessiva, contro il 46,5% dell'Eurozona e il 46,7% dell'Unione europea, mentre la sola “funzione vecchiaia” assorbiva il 14,2% del PIL, rispetto all'11,2% della media dell'area euro. Questi dati descrivono un tratto strutturale del welfare italiano, nel quale una quota relativamente elevata di risorse è destinata alla protezione nella fase successiva alla vita lavorativa, mentre altre funzioni sociali hanno un peso comparativamente inferiore.
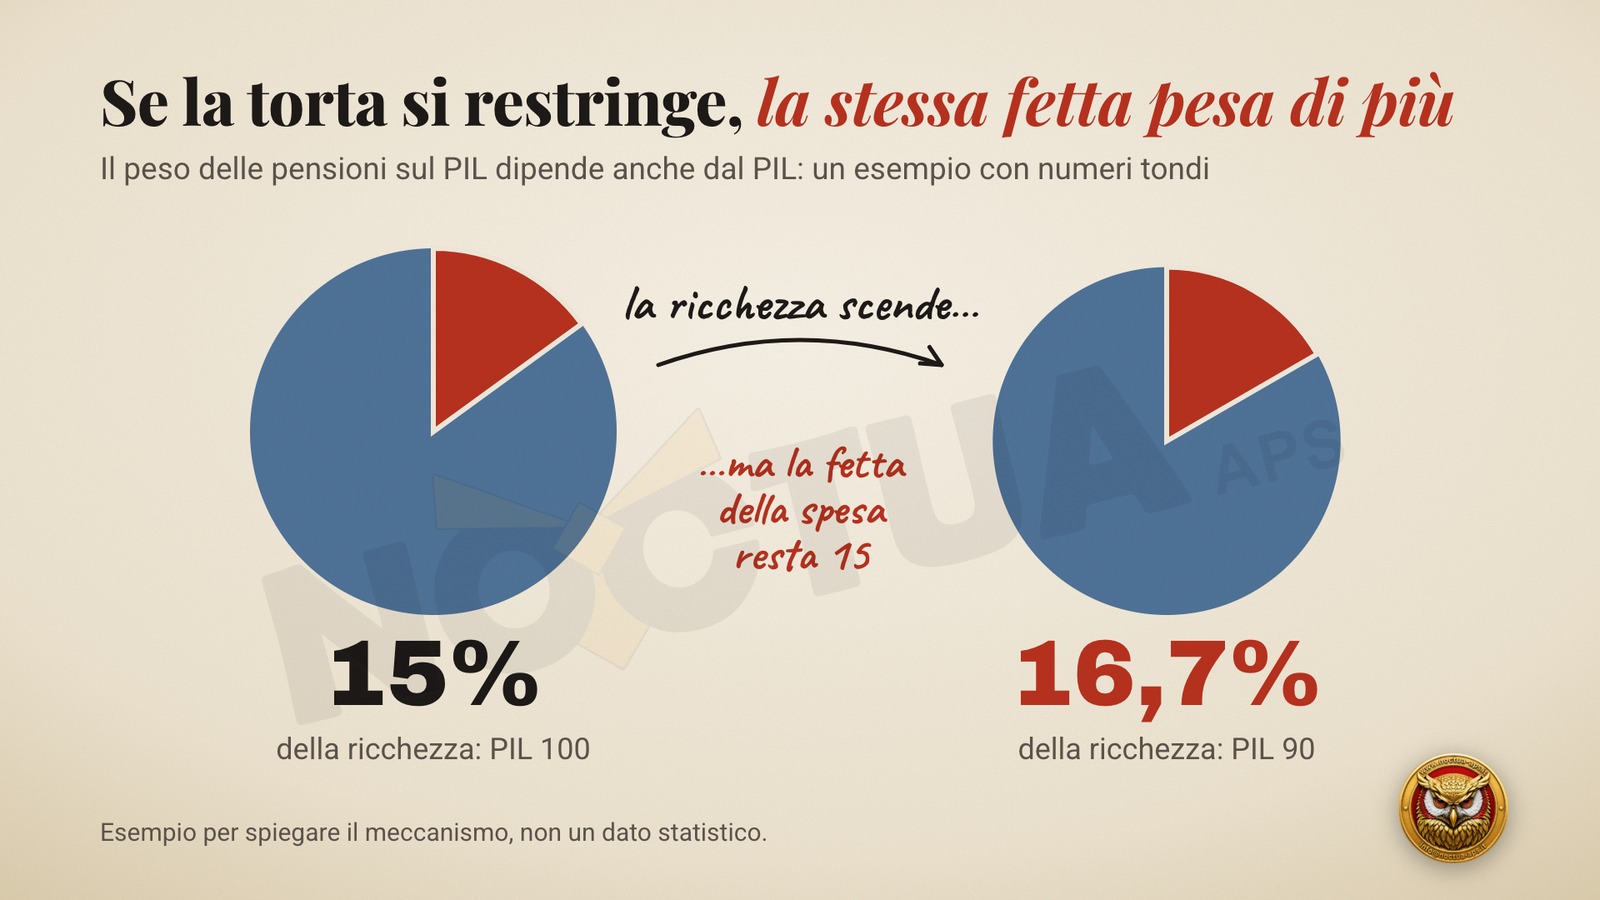
Il dato aggregato, tuttavia, non esaurisce il problema interpretativo. Il rapporto tra spesa pensionistica e PIL non costituisce una misura autosufficiente dell'efficienza o dell'inefficienza di un sistema previdenziale, ma un indicatore da leggere alla luce della struttura demografica, della storia istituzionale, del livello di occupazione, della dinamica salariale, della produttività e delle caratteristiche normative del sistema. Una popolazione mediamente più anziana, una base occupazionale ristretta e una crescita economica debole possono incidere sensibilmente su quel rapporto. Il denominatore, in particolare, conta quanto il numeratore, poiché un rapporto elevato può dipendere non soltanto dall'aumento della spesa, ma anche dalla debolezza del prodotto chiamato a sostenerla.
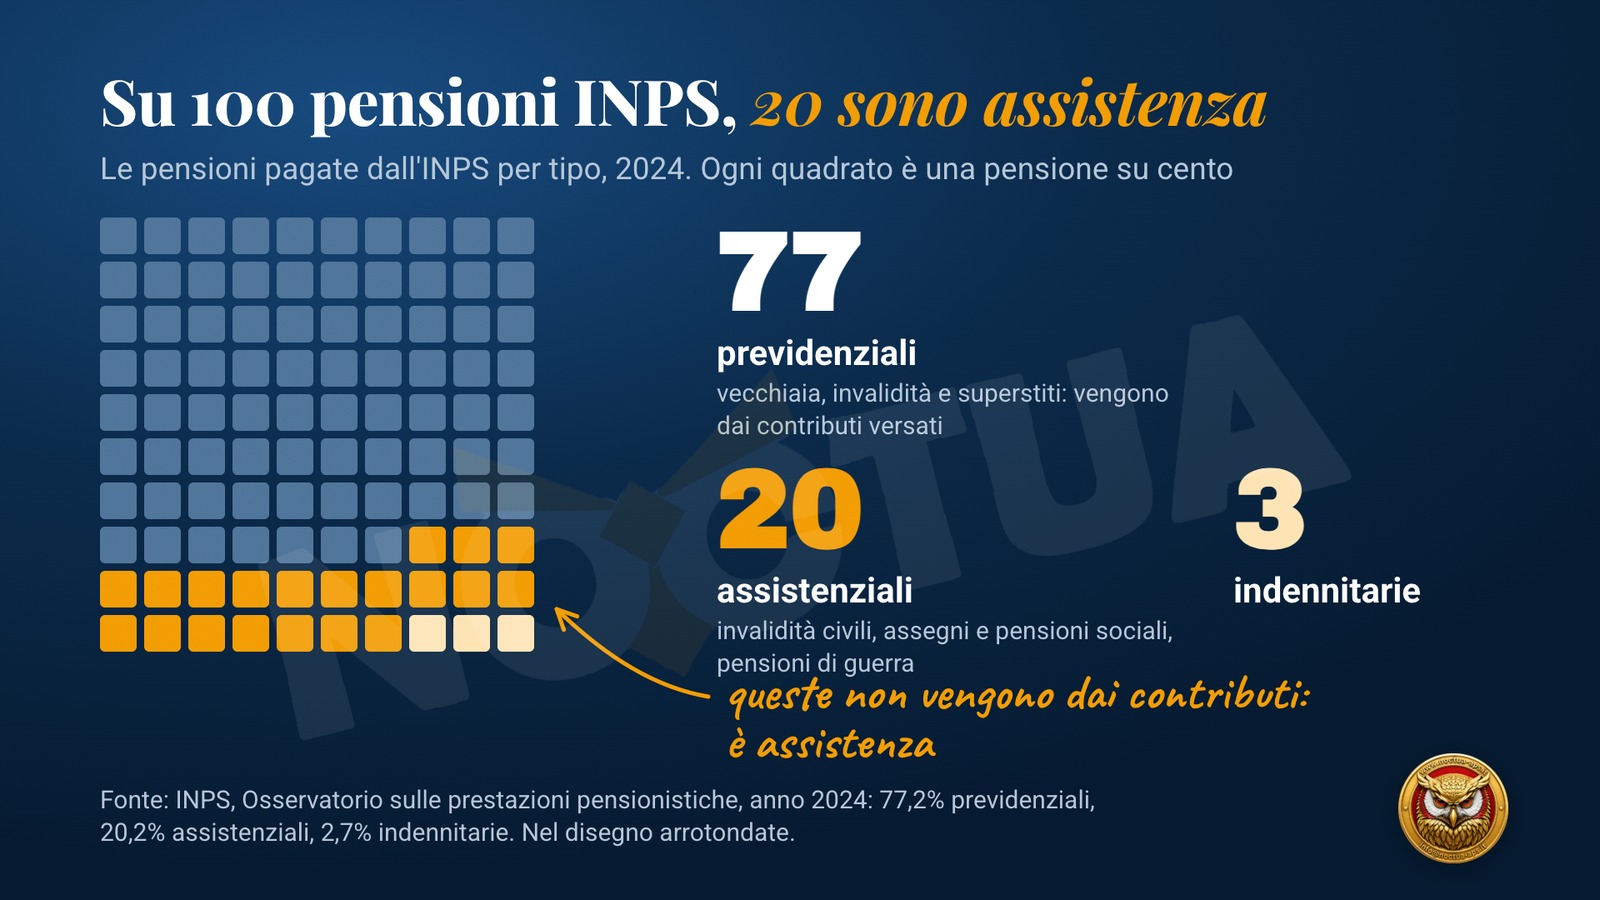
Vi è poi una questione metodologica che merita attenzione, giacché non tutte le statistiche sulla spesa pensionistica misurano esattamente lo stesso fenomeno. Le classificazioni Eurostat, quelle della contabilità nazionale e i dati amministrativi dell'INPS rispondono a criteri di rilevazione differenti. Confondere le prestazioni pensionistiche con l'intera spesa per la protezione sociale, o assimilare indistintamente previdenza e assistenza, può dunque produrre rappresentazioni fuorvianti.
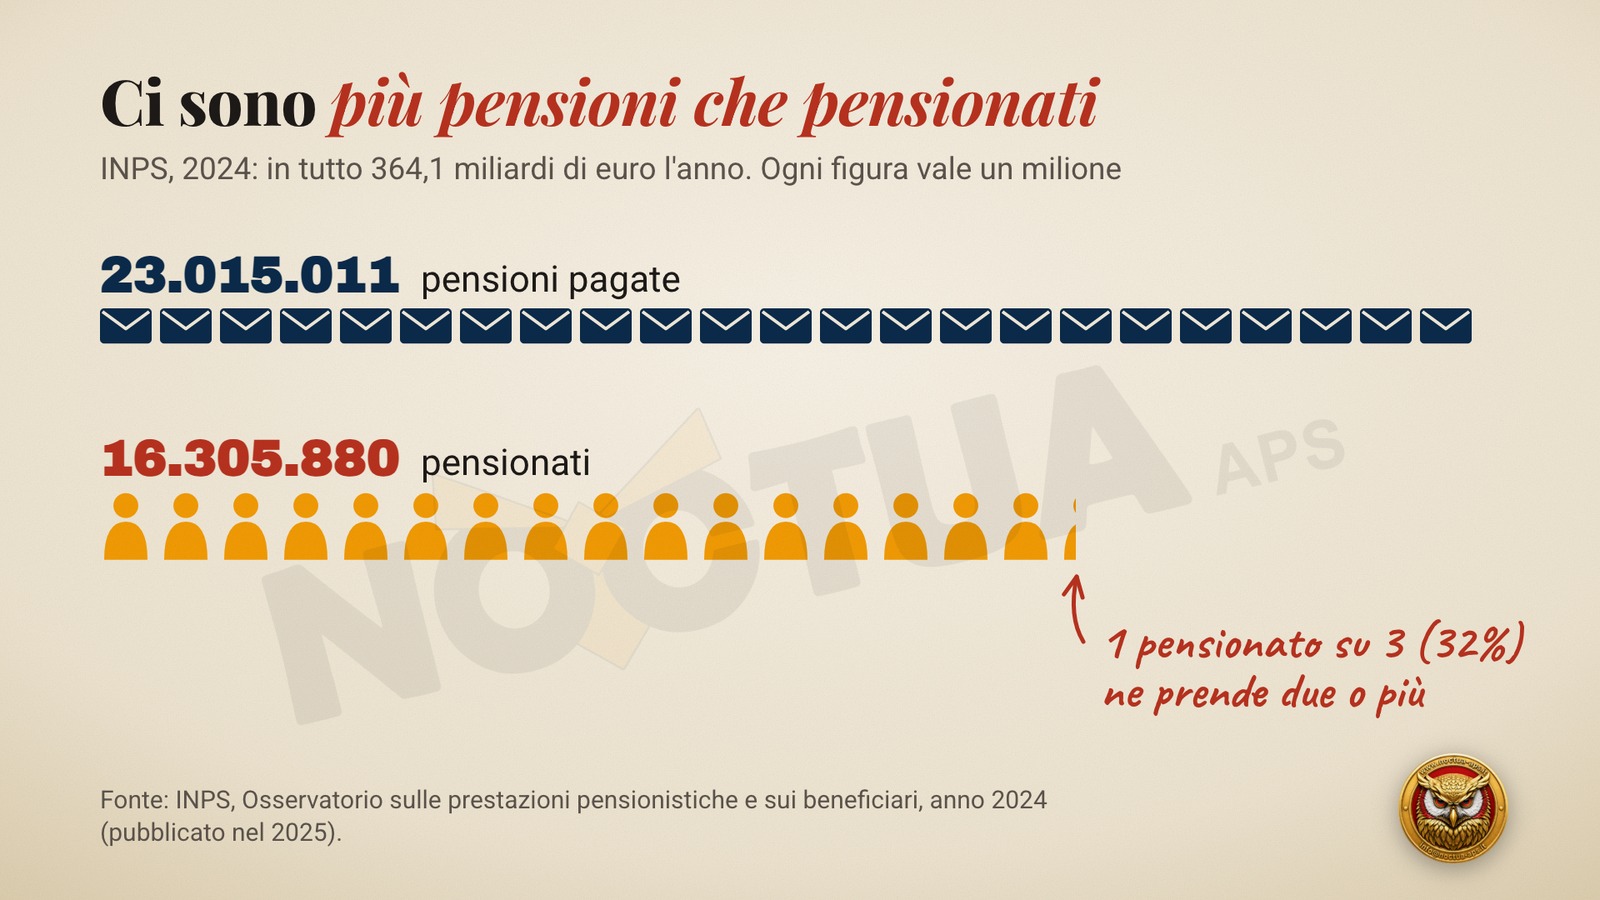
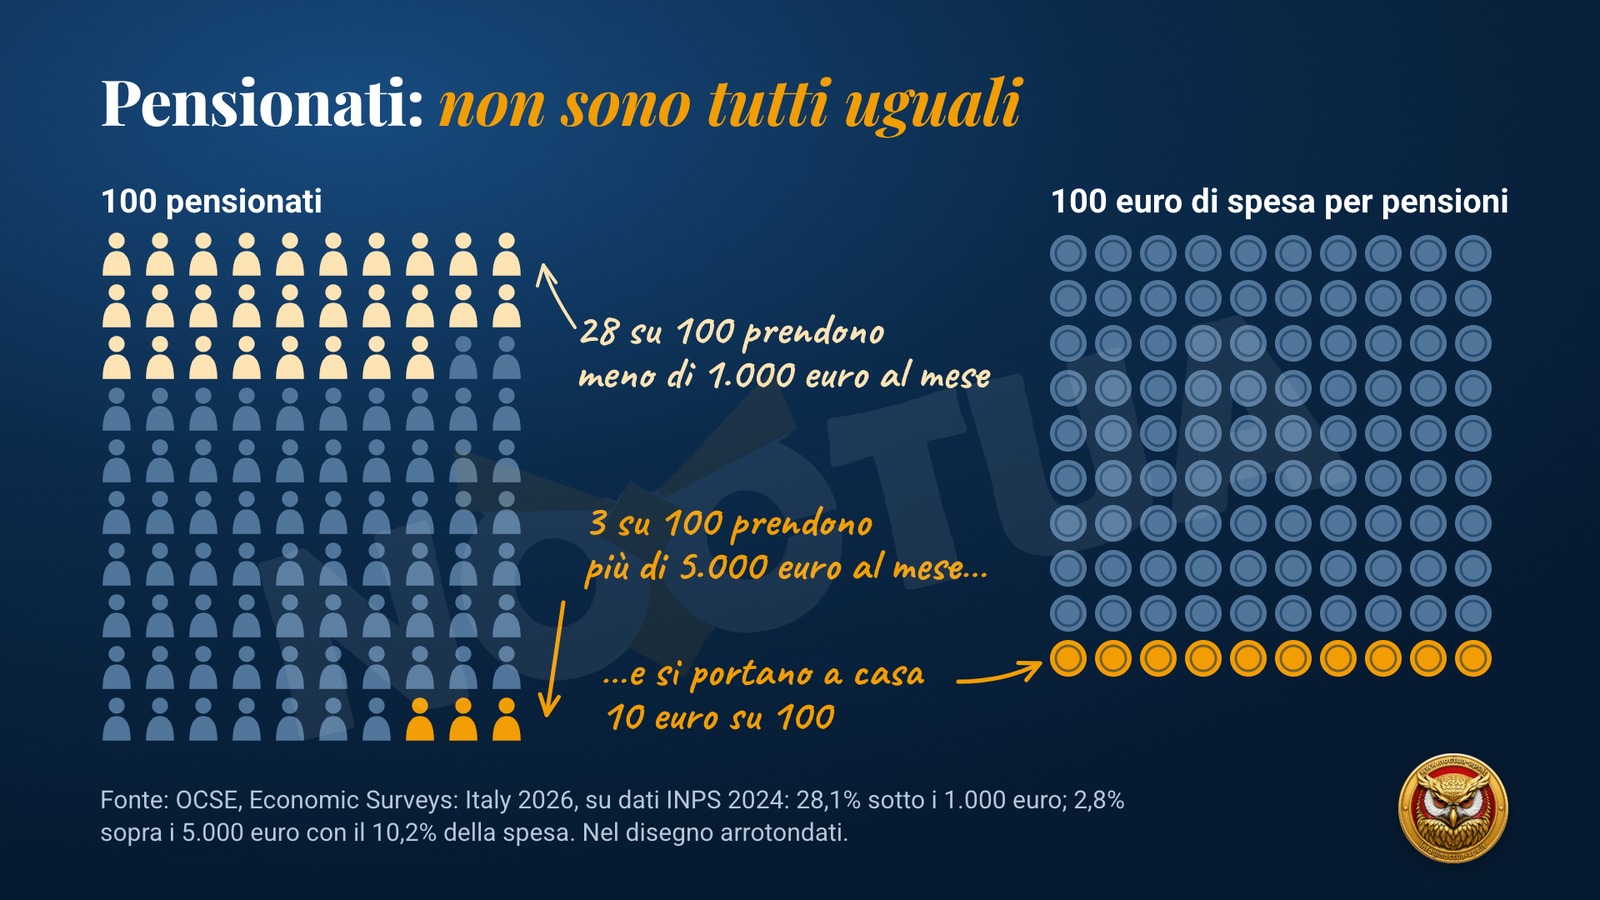
L'Osservatorio INPS relativo al 2024 registra 23.015.011 prestazioni pensionistiche, per un ammontare annuo complessivo di 364,1 miliardi di euro, a fronte di 16,3 milioni di beneficiari (INPS, 2025). Il numero delle prestazioni non coincide quindi con quello dei pensionati, dal momento che circa il 32% dei beneficiari percepisce due o più trattamenti. Anche la distribuzione degli importi restituisce un quadro tutt'altro che uniforme. Secondo l'OCSE, nel 2024 il 28,1% dei beneficiari percepiva pensioni inferiori a 1.000 euro mensili, mentre le pensioni superiori a 5.000 euro, riferite al 2,8% dei beneficiari, assorbivano il 10,2% della spesa complessiva (OECD, 2026).
Da questi numeri discende una conclusione di rilievo. Trattare i pensionati come una categoria economicamente omogenea costituisce un errore analitico, poiché all'interno della popolazione pensionistica convivono condizioni reddituali, patrimoniali e previdenziali profondamente diverse. La questione, pertanto, non è se esistano squilibri nella spesa pensionistica, perché esistono e vanno affrontati, ma quali componenti li determinino, quali ne siano le responsabilità storiche e quali interventi possano correggerli senza compromettere la funzione sociale della previdenza. Il dato contabile individua una dimensione del problema, ma non ne costituisce di per sé la spiegazione.
3. La questione generazionale. Redistribuire tra pensionati e giovani o interrogarsi sulla distribuzione della ricchezza?
Uno degli argomenti più efficaci della comunicazione politica favorevole al contenimento della spesa previdenziale è il confronto tra la condizione economica delle generazioni anziane e quella delle più giovani. Nel dibattito pubblico e parlamentare viene spesso richiamata una profonda trasformazione nella distribuzione della ricchezza e del reddito tra famiglie giovani e famiglie anziane, e si sostiene che, nell'arco degli ultimi decenni, il divario patrimoniale tra queste due componenti si sia ampliato fino a raggiungere proporzioni molto marcate, al punto da configurare un trasferimento implicito di benessere a favore della popolazione più anziana.
Affermazioni di questo genere richiedono un approfondimento metodologico, soprattutto per quanto riguarda la definizione delle classi anagrafiche, la composizione dei nuclei familiari e la comparabilità delle grandezze nel tempo (per un inquadramento delle fonti si veda Neri, Spuri e Vercelli, 2024). Confrontare i patrimoni medi di famiglie che si trovano in fasi diverse del ciclo di vita non basta, infatti, per ricavarne un giudizio sulla distribuzione intergenerazionale delle risorse. Il patrimonio accumulato nel corso di una vita lavorativa non coincide con il reddito corrente e non può essere interpretato prescindendo dalla storia economica, dalle condizioni di accesso alla proprietà immobiliare, dalle trasformazioni del mercato del lavoro e dalle politiche pubbliche che hanno accompagnato le diverse generazioni.
La questione generazionale è reale, ma la sua interpretazione non può ridursi alla contrapposizione tra anziani relativamente più ricchi e giovani relativamente più poveri. Un giovane che oggi percepisce un salario insufficiente, lavora con contratti discontinui, incontra difficoltà nell'accesso all'abitazione e matura una contribuzione irregolare non è penalizzato, per ciò solo, dalla pensione percepita da un anziano. La sua condizione è piuttosto il prodotto di un sistema economico segnato da una debole dinamica salariale, da un'elevata segmentazione del mercato del lavoro, da una ridotta capacità di assorbimento occupazionale e da una distribuzione del reddito che non sempre riconosce al lavoro una quota adeguata del valore prodotto. Sono fenomeni che la sola spesa previdenziale non è in grado di spiegare.
La distribuzione del reddito si determina anzitutto nella sfera produttiva, attraverso i rapporti tra salari, profitti e rendite. È in quella sede che si definiscono le condizioni primarie della ripartizione della ricchezza, prima ancora che intervengano le politiche fiscali e redistributive dello Stato. Il richiamo alla solidarietà intergenerazionale diventa perciò ambiguo quando viene impiegato soprattutto per giustificare una redistribuzione orizzontale tra categorie che dipendono, in misura diversa, dal reddito da lavoro e dai trasferimenti pubblici. Si rischia così di alimentare una contrapposizione tra pensionati e giovani, anziché indagare le condizioni economiche che penalizzano entrambi.
La questione andrebbe dunque affrontata diversamente. Se i giovani faticano a costruire un'esistenza economicamente autonoma, occorre intervenire sulle condizioni che generano questa difficoltà, ossia sull'occupazione, sui salari, sulla formazione, sulla produttività, sull'accesso all'abitazione, sui servizi pubblici e sulla protezione sociale. Se, al tempo stesso, il sistema previdenziale contempla prestazioni sproporzionate rispetto ai contributi versati o situazioni di privilegio non più giustificabili, queste vanno corrette con strumenti selettivi, proporzionati e coerenti con i principi costituzionali. Non esiste, però, alcuna necessità economica di trasformare la solidarietà tra generazioni in una competizione per l'accesso a una quantità predeterminata di risorse pubbliche. La solidarietà intergenerazionale dovrebbe essere una condizione del funzionamento del sistema sociale, non il pretesto per trasferire il costo delle sue contraddizioni da una generazione all'altra.
4. La previdenza non è un inghiottitoio di denaro pubblico. Il problema della produzione e della distribuzione
A questo punto occorre compiere un ulteriore passaggio teorico. La rappresentazione della spesa previdenziale come un inghiottitoio di denaro pubblico presuppone, implicitamente, una concezione dello Stato assimilabile a quella di un soggetto che dispone di una quantità limitata di risorse finanziarie e deve decidere come ripartirle tra destinazioni alternative. In questa prospettiva ogni incremento della spesa pensionistica equivarrebbe a una sottrazione di risorse ad altri capitoli del welfare, e le pensioni diventerebbero una voce concorrente rispetto alla scuola, alla sanità, alle politiche familiari e agli interventi per l'occupazione. Questa rappresentazione, pur cogliendo alcuni vincoli di bilancio, non esaurisce il funzionamento macroeconomico della spesa pubblica.
Occorre infatti distinguere tra risorse finanziarie e risorse reali. La moneta è lo strumento attraverso il quale vengono mobilitati lavoro, capacità produttiva, impianti e servizi, e la disponibilità di mezzi finanziari non coincide con la disponibilità di risorse reali. Uno Stato può incontrare vincoli di finanziamento, istituzionali e monetari, ma la sostenibilità economica di una politica pubblica dipende anche dalla capacità produttiva del sistema e dall'eventuale insorgere di pressioni inflazionistiche. Questa distinzione occupa una posizione centrale nell'analisi post-keynesiana, per la quale la spesa pubblica non è soltanto una voce passiva da contenere, ma può costituire una componente attiva della domanda aggregata, a sostegno dei redditi, dell'occupazione e della produzione. Attraverso i trasferimenti previdenziali, lo Stato contribuisce a preservare la capacità di consumo anche di chi non partecipa più direttamente al processo produttivo.
In un sistema pensionistico pubblico a ripartizione, inoltre, i contributi versati dai lavoratori attivi finanziano prevalentemente le prestazioni correnti. Non si tratta, cioè, di un meccanismo nel quale ciascun pensionato riceve la semplice restituzione di un capitale individualmente accumulato e investito nel corso della vita lavorativa. La previdenza pubblica è un rapporto economico e istituzionale tra generazioni, fondato sulla capacità del sistema produttivo di generare reddito e sulla decisione collettiva di destinarne una parte a chi ha concluso la propria attività lavorativa.
Ciò non significa che il sistema possa prescindere dagli equilibri finanziari e demografici, ma che la sua sostenibilità non può essere valutata esclusivamente attraverso la contabilità dei trasferimenti. Una società che invecchia, che produce poco, che registra una bassa partecipazione al mercato del lavoro e che non riesce a garantire una crescita adeguata dei salari incontra inevitabilmente difficoltà nel sostenere il proprio sistema previdenziale. In questo caso, tuttavia, il problema non è la pensione in quanto tale, bensì la struttura economica chiamata a sostenerla.
La distinzione acquista un rilievo ancora maggiore nel caso italiano. L'Italia appartiene all'Unione economica e monetaria e non dispone individualmente della sovranità monetaria necessaria per determinare in autonomia le condizioni di emissione della moneta e di finanziamento del settore pubblico. La politica monetaria è affidata alla Banca centrale europea, mentre la politica fiscale nazionale opera entro vincoli istituzionali e regole europee. Questa configurazione costituisce un elemento determinante nell'analisi della finanza pubblica italiana. Non sarebbe corretto sostenere che il Paese possa finanziare qualsiasi livello di spesa senza limiti o conseguenze, ma sarebbe altrettanto riduttivo assumere che le disponibilità finanziarie dello Stato siano assimilabili a quelle di una famiglia o di un'impresa, e che ogni scelta di spesa debba necessariamente essere compensata dalla sottrazione di risorse a un'altra categoria sociale. La questione investe, in ultima analisi, il funzionamento dell'architettura monetaria e fiscale entro cui lo Stato italiano si colloca.
Emerge qui una contraddizione del dibattito pubblico. Si discute incessantemente di come ridurre o ricomporre la spesa sociale, assai meno di come ampliare la capacità produttiva, migliorare la qualità dell'occupazione, accrescere i redditi da lavoro e modificare le condizioni che determinano la distribuzione primaria della ricchezza. Si finisce così per intervenire sugli effetti distributivi senza affrontare adeguatamente i meccanismi economici che li generano.
5. Il conflitto distributivo e la politica della scarsità
L'aspetto più problematico dell'impostazione che riduce la questione previdenziale a un problema di riallocazione della spesa riguarda le sue conseguenze distributive e politiche. Affermare che, per finanziare maggiori servizi alle famiglie, occorra impedire qualsiasi incremento della spesa pensionistica significa assumere che le due destinazioni siano necessariamente in concorrenza. È una conclusione che può apparire ragionevole all'interno di un determinato quadro di vincoli di bilancio, ma che non dovrebbe essere elevata al rango di legge economica generale.
Famiglie, scuola, sanità, assistenza e previdenza sono componenti di un medesimo sistema sociale, la cui sostenibilità dipende dalla capacità complessiva dell'economia di produrre reddito e ricchezza, dalle modalità con cui questi vengono distribuiti e dalle scelte istituzionali che regolano il prelievo e la spesa pubblica. Ciò non elimina, naturalmente, la necessità di stabilire priorità, valutare l'efficacia degli interventi e correggere le prestazioni ingiustificate, ma impedisce di considerare ciascuna componente del welfare come antagonista delle altre.
In caso contrario si innesca una dinamica distributiva peculiare, che contrappone pensionati e giovani, lavoratori pubblici e lavoratori privati, famiglie e percettori di prestazioni sociali. La competizione viene così trasferita all'interno delle categorie che dipendono prevalentemente dal lavoro e dalla protezione pubblica. Si configura, in altri termini, un conflitto distributivo orizzontale, nel quale il confronto si sviluppa tra soggetti accomunati da una condizione economica spesso fragile, mentre restano sullo sfondo i rapporti di forza che determinano la distribuzione originaria del reddito e della ricchezza.
Non si tratta di negare l'esistenza di interessi divergenti tra generazioni o tra categorie sociali, il che costituirebbe un errore altrettanto grave, quanto di comprendere quali siano le cause strutturali delle disuguaglianze e quali soggetti economici abbiano la capacità di incidere sulle condizioni della distribuzione. In questo senso la previdenza diventa il terreno sul quale si manifesta una questione più generale, che riguarda il rapporto tra capitale e lavoro, tra produzione e distribuzione, tra potere economico e decisione politica. Non si tratta di attribuire ogni squilibrio alla volontà deliberata di un determinato soggetto, bensì di riconoscere che le politiche economiche non sono mai neutrali rispetto alla distribuzione del reddito e che le scelte di bilancio riflettono inevitabilmente priorità, interessi e rapporti di forza.
La stessa nozione di scarsità merita, pertanto, un esame critico. Le risorse reali sono effettivamente limitate in ogni momento storico, e il lavoro disponibile, le competenze, gli impianti, le infrastrutture e la capacità tecnologica costituiscono vincoli concreti. La scarsità finanziaria, invece, non può essere assunta come un dato naturale, indipendente dall'ordinamento monetario, dalle istituzioni e dalle scelte politiche. Confondere questi due piani significa trasformare un vincolo istituzionale e politico in una necessità apparentemente oggettiva. E quando la scarsità finanziaria viene presentata come una condizione ineluttabile, il dibattito smette di interrogarsi su come produrre e distribuire diversamente la ricchezza e si concentra su chi debba rinunciare a una parte di quella già distribuita. È questo il passaggio che, più di ogni altro, merita attenzione critica.
6. Oltre la contabilità. Quale modello economico deve sostenere il welfare?
Una critica seria non può, naturalmente, tradursi nella difesa indiscriminata del sistema previdenziale esistente. Il vecchio metodo retributivo ha prodotto anche situazioni di disallineamento tra contributi versati e prestazioni riconosciute, alcune regole di accesso al pensionamento hanno generato trattamenti particolarmente favorevoli e la diversa disciplina applicata alle varie categorie professionali ha alimentato disparità difficilmente giustificabili. La responsabilità di tali scelte appartiene alla storia legislativa e politica del Paese, non ai singoli pensionati che hanno legittimamente maturato un diritto secondo le norme allora vigenti.
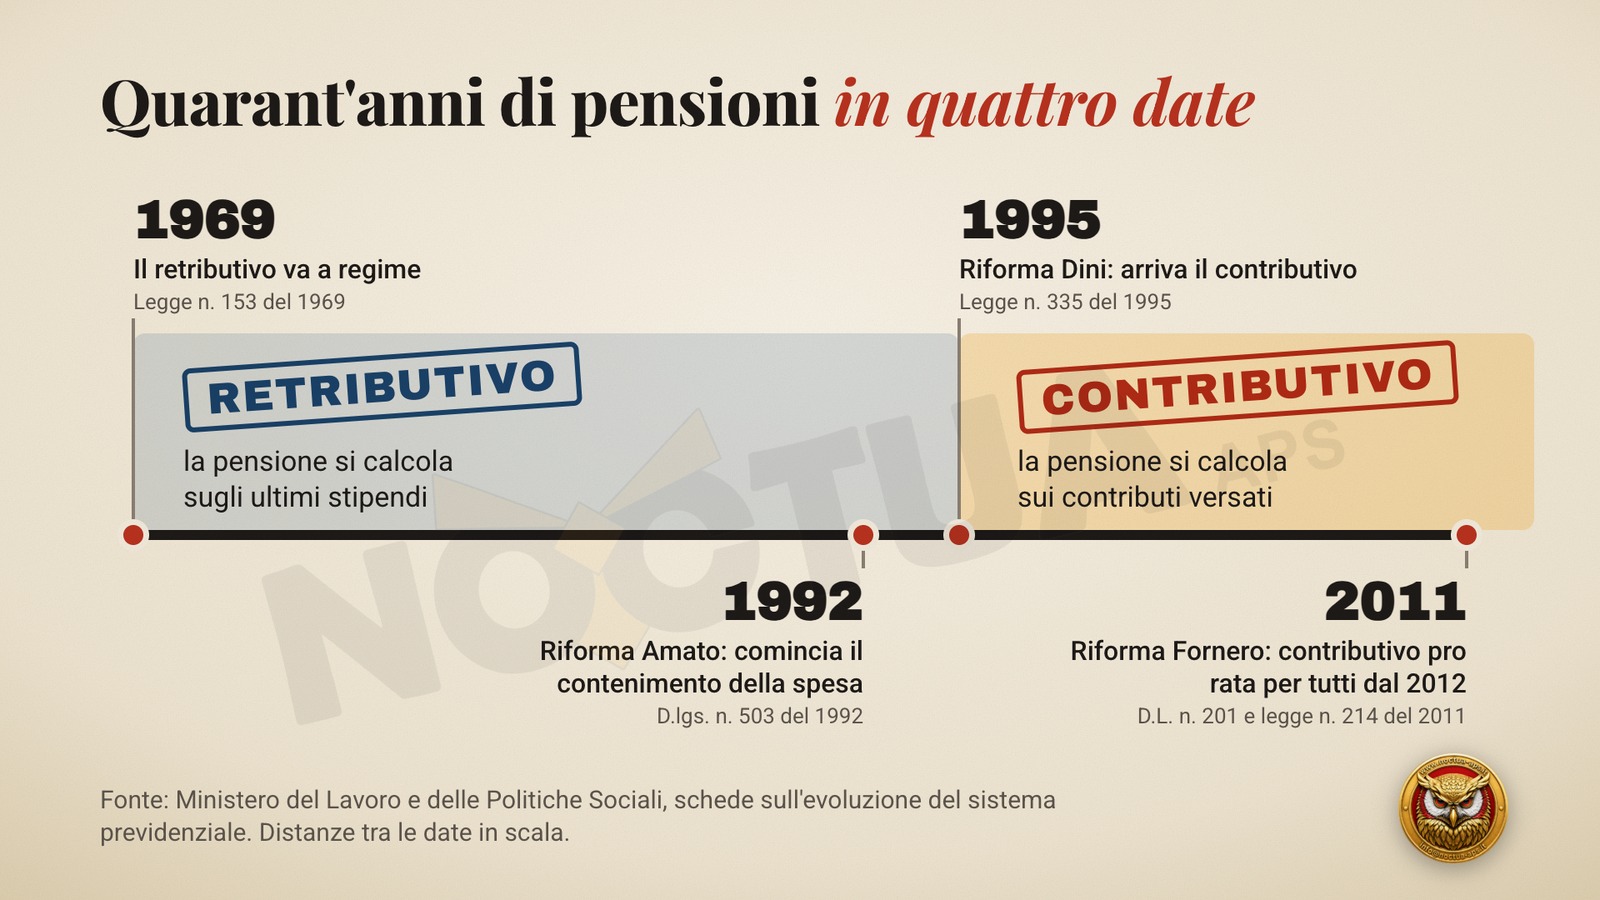
Dopo la riforma Amato del 1992, che ha avviato il percorso di contenimento della spesa, la riforma Dini del 1995 ha introdotto il passaggio al sistema contributivo, mentre la riforma Fornero del 2011 ha esteso il metodo contributivo pro rata a tutte le anzianità maturate dal 2012 (Ministero del Lavoro e delle Politiche Sociali, s.d.). Il sistema attuale è quindi profondamente diverso da quello che ha caratterizzato le generazioni precedenti. Occorre perciò distinguere tra situazioni acquisite, prestazioni effettivamente sproporzionate e condizioni dei lavoratori che oggi maturano diritti pensionistici in un mercato del lavoro segnato da discontinuità occupazionale e salari spesso insufficienti. Non è possibile costruire un sistema previdenziale equo ignorando queste differenze.
Proprio per questa ragione, la soluzione non può consistere in una generica politica di contenimento della spesa, né nell'affermazione preventiva, ormai divenuta un luogo comune del discorso politico, secondo cui alle pensioni non dovrebbe essere destinato neppure un euro in più rispetto alle previsioni. Un'impostazione di questo tipo rischia di trasformare un obiettivo contabile in un principio politico, indipendentemente dall'evoluzione delle condizioni economiche e sociali. La sostenibilità previdenziale va affrontata considerando la dinamica demografica, il numero degli occupati, la produttività, i salari, la partecipazione femminile al mercato del lavoro, la qualità dell'occupazione e la capacità del sistema produttivo di generare redditi imponibili e base contributiva. Sono questi gli elementi che determinano, nel lungo periodo, la possibilità di sostenere un sistema previdenziale pubblico adeguato.
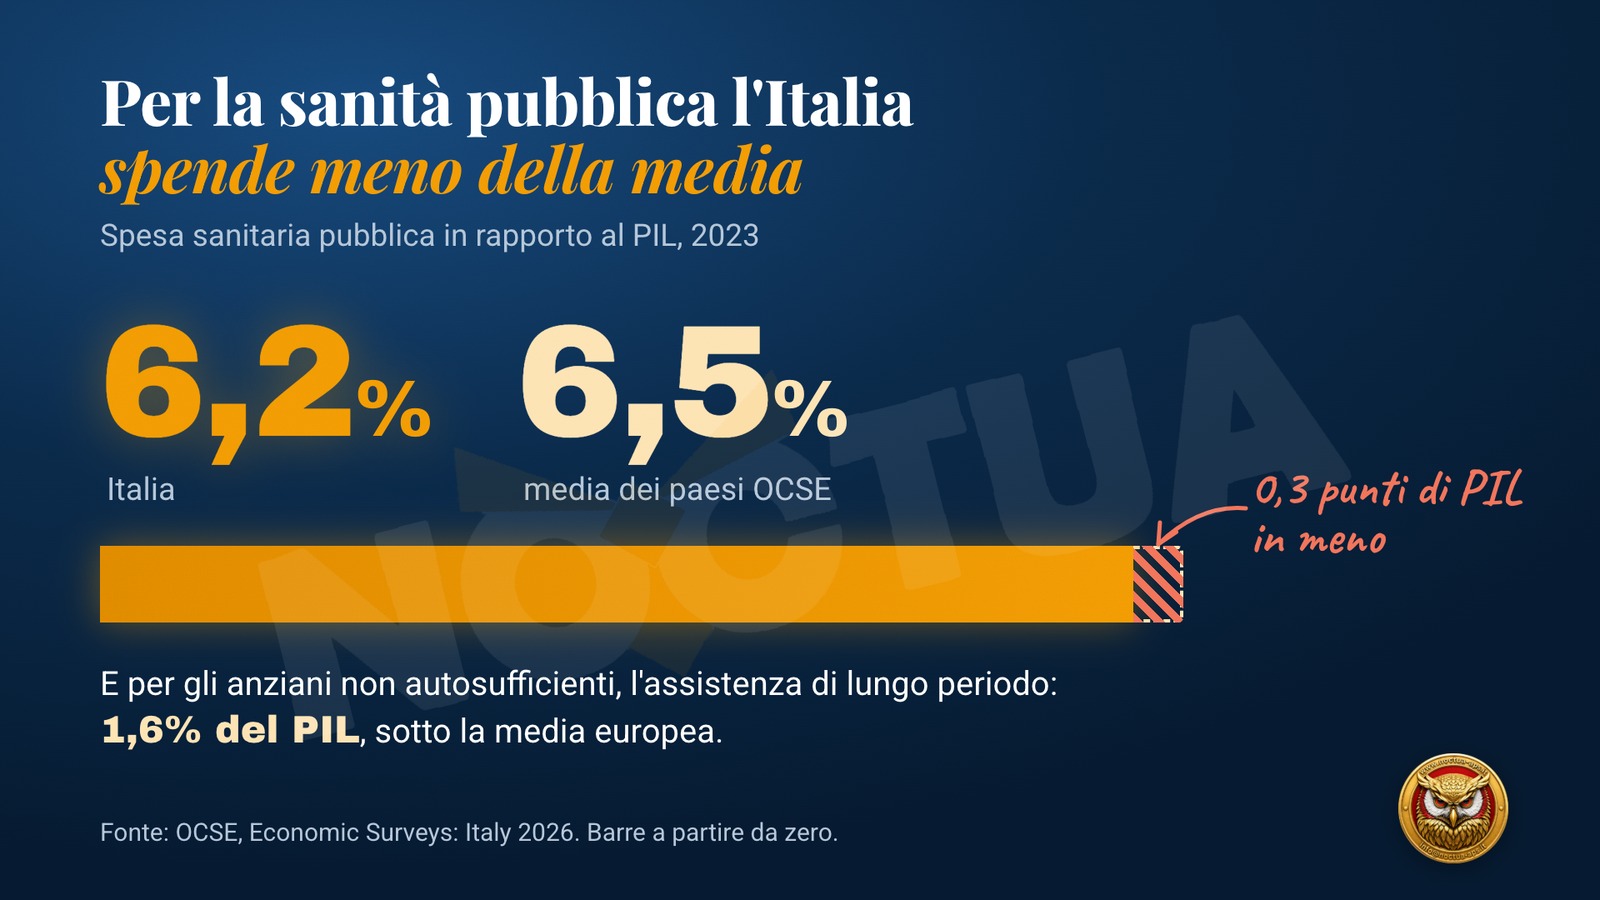
Lo stesso Economic Survey dedicato dall'OCSE all'Italia nel 2026, pur richiamando la necessità di contenere la spesa pensionistica e di intervenire sulle prestazioni più elevate non giustificate dai contributi, riconosce che la sostenibilità del sistema dipende anche dalla partecipazione al mercato del lavoro e da riforme capaci di accrescere produttività e salari. Il medesimo rapporto rileva, inoltre, che la spesa sanitaria pubblica italiana, pari al 6,2% del PIL nel 2023, era inferiore alla media OCSE del 6,5%, e che la spesa per l'assistenza di lungo periodo si collocava al di sotto della media europea (OECD, 2026). Il problema del welfare italiano, dunque, non si esaurisce nella previdenza, ma investe la composizione complessiva della protezione sociale e la capacità del Paese di sostenerne adeguatamente tutte le funzioni.
Occorre pertanto superare una concezione nella quale la politica economica si limita a stabilire come ripartire una quantità data di risorse finanziarie, per recuperare una prospettiva che ponga al centro la produzione, il lavoro e la distribuzione del reddito. Non si tratta di ignorare i vincoli, ma di comprenderne la natura, distinguendo quelli reali da quelli istituzionali e monetari, e di sottoporre a valutazione critica le scelte che li determinano. La questione previdenziale, in definitiva, non può essere separata dal modello economico che dovrebbe sostenerla.
Conclusione. Non è una questione di pensioni, ma di rapporti di forza
Il dibattito sulla spesa previdenziale italiana porta alla luce una questione che va ben oltre il destino dei trattamenti pensionistici. Sostenere che, per finanziare la scuola, le famiglie e i giovani, sia necessario bloccare la crescita delle pensioni significa proporre una precisa interpretazione del problema economico, secondo la quale le risorse sono date, la spesa pubblica è eccessiva e la soluzione consiste soprattutto nel ricomporne le destinazioni, individuando le categorie su cui intervenire. È una rappresentazione che può contenere elementi di verità contabile, ma che diventa insufficiente quando pretende di spiegare l'intero funzionamento dell'economia.
La domanda fondamentale, allora, non dovrebbe riguardare soltanto quanto costi il welfare, ma quale sistema economico produca le condizioni per finanziarlo e come venga distribuita la ricchezza che lo sostiene. Un Paese nel quale i salari ristagnano, il lavoro perde potere contrattuale, la precarietà si consolida e la produttività non si traduce in redditi disponibili non può pensare di risolvere le proprie contraddizioni limitandosi a trasferire risorse da una categoria sociale all'altra.
Oggi si chiede ai pensionati di rinunciare a qualcosa per finanziare le famiglie. Domani si potrebbe chiedere alle famiglie di rinunciare a qualcosa per fronteggiare un'altra emergenza, e dopodomani ai lavoratori di accettare ulteriori sacrifici in nome della competitività e della sostenibilità dei conti pubblici. La logica resta sostanzialmente immutata, poiché la questione economica viene sempre ricondotta alla necessità di contenere le pretese distributive di chi vive prevalentemente del proprio lavoro o dipende dai trasferimenti sociali.
La distribuzione del reddito, tuttavia, non comincia con la spesa pubblica. Essa si determina anzitutto nei rapporti economici e produttivi che regolano la formazione del valore e la sua appropriazione, ed è lì che occorre riportare il dibattito. Non per difendere qualsiasi spesa, privilegio o distorsione previdenziale, ma per evitare che la discussione sulla finanza pubblica si riduca a un esercizio permanente di redistribuzione dei sacrifici tra soggetti socialmente ed economicamente esposti.
La solidarietà intergenerazionale non si costruisce mettendo giovani e anziani gli uni contro gli altri, bensì attraverso un'economia capace di garantire lavoro dignitoso, salari adeguati, servizi pubblici efficienti e protezione sociale lungo l'intero arco della vita. Non è possibile continuare a discutere di come ripartire una presunta scarsità di risorse senza interrogarsi su come la ricchezza e la capacità economica del Paese vengano prodotte, organizzate e distribuite. È questa la domanda che dovrebbe precedere qualsiasi proposta di contenimento della spesa pensionistica.
Perché il problema non è soltanto quanto costi il welfare. Il problema è comprendere a vantaggio di chi, e a spese di chi, venga organizzato il sistema economico che dovrebbe sostenerlo.
Riferimenti bibliografici
- Dibattito alla Camera dei deputati del 29 gennaio 2026, Roma.
- Eurostat (2026), Social protection statistics. Overview, Statistics Explained, Lussemburgo, Commissione europea (dati riferiti al 2023).
- INPS (2025), Osservatorio sulle prestazioni pensionistiche e sui beneficiari. Anno 2024, Roma.
- Ministero del Lavoro e delle Politiche Sociali (s.d.), Evoluzione del sistema previdenziale, Roma.
- Distributional Wealth Accounts. Methods and preliminary evidence, Neri A., Spuri M., Vercelli F. (2024), Questioni di Economia e Finanza (Occasional Papers), n. 836, Roma, Banca d'Italia.
- OECD (2026), OECD Economic Surveys. Italy 2026, Paris, OECD Publishing.